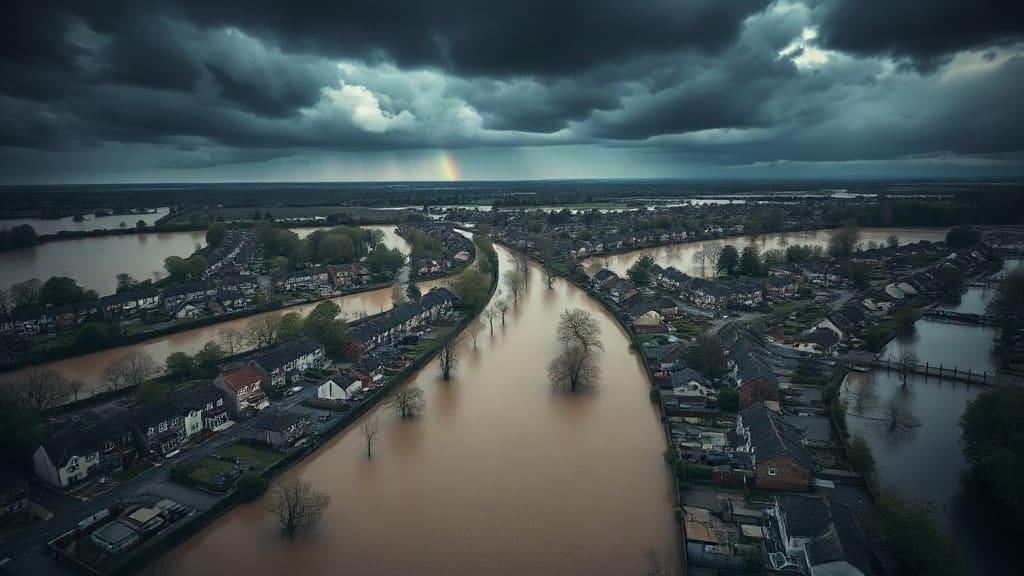
İngiltere'de sel riski taşıyan bölgelerdeki konutların sigortalanması giderek zorlaşıyor. Son dönemde sigorta sektöründen gelen açıklamalar, iklim değişikliğinin etkisiyle sel riskinin arttığını ve bazı evlerin artık sigorta kapsamı dışında kaldığını gösteriyor. Bu durum, ev sahipleri için ciddi bir mali ve duygusal yük oluştururken, uzmanlar gelecekte daha fazla konutun sigortalanamaz hale gelebileceği konusunda uyarıyor.
Sel Riski ve Sigortalanamayan Konutlar
İngiltere'de sel riski altındaki bölgelerde bulunan konutların sayısı her geçen yıl artıyor. Yapılan araştırmalar, yüz binlerce evin sel riski taşıdığını ortaya koyuyor. Sigorta şirketleri, bu tür bölgelerdeki konutlar için poliçe düzenlerken daha temkinli davranıyor. Bazı durumlarda ise sigorta teklifi bile vermiyor. Bunun sonucunda ev sahipleri, evlerini satmakta veya ipotek almakta zorluk yaşayabiliyor.
Sigorta sektörü temsilcileri, sel riskinin yüksek olduğu bölgelerde primlerin hızla arttığını belirtiyor. Ancak asıl sorun, primlerin yüksekliği değil; bazı evlerin hiç sigortalanamaması. Uzmanlar, bu durumun sadece bireysel ev sahiplerini değil, aynı zamanda bankaları ve konut piyasasını da olumsuz etkileyeceğini söylüyor.
İklim Değişikliğinin Rolü
İklim değişikliği, aşırı hava olaylarının sıklığını ve şiddetini artırıyor. Daha sık ve yoğun yağışlar, nehirlerin taşmasına ve kentsel sel baskınlarına yol açıyor. Bu da sel riskini daha önce öngörülmeyen bölgelere taşıyor. Sigorta şirketleri, geçmiş verilere dayanarak risk modelleri oluşturuyor ancak iklim değişikliği bu modelleri hızla geçersiz kılıyor.
Örneğin, son yıllarda İngiltere'de yaşanan sel felaketleri, milyarlarca sterlinlik hasara neden oldu. Bu tür olayların tekrarlanma olasılığı arttıkça, sigorta şirketleri riski üstlenmekten kaçınıyor. Uzmanlar, sel riski yüksek bölgelerdeki konutların değer kaybedebileceğini ve bu durumun konut sigortası piyasasını dönüştüreceğini belirtiyor.
Hükümet ve Sigorta Sektörünün Çabaları
İngiltere'de hükümet ve sigorta sektörü, sel riski altındaki konutlar için bir güvenlik ağı oluşturmak amacıyla çeşitli adımlar attı. Örneğin, Flood Re adlı bir program, yüksek sel riski taşıyan evler için sigorta primlerini sübvanse ediyor. Ancak bu programın geleceği belirsiz ve tüm konutları kapsamıyor. Ayrıca, yeni yapılan konutların sel riski taşıyan bölgelere inşa edilmesi, sorunu daha da derinleştiriyor.
Uzmanlar, sel riski yönetiminde altyapı yatırımlarının kritik olduğunu vurguluyor. Barajlar, setler ve drenaj sistemleri gibi önlemler, sel hasarını azaltabilir. Ancak bu tür yatırımların maliyeti yüksek ve etkisi uzun vadede görülüyor. İklim değişikliğinin hızı göz önüne alındığında, mevcut önlemler yetersiz kalabilir.
Ev Sahipleri İçin Ne Anlama Geliyor?
Sel riski altındaki bir bölgede ev sahibi olmak, artık daha karmaşık bir sorumluluk haline geliyor. Sigorta bulmakta zorlanan ev sahipleri, yüksek primler ödemek zorunda kalabilir veya hiç sigorta yaptıramayabilir. Bu durum, evin satılmasını zorlaştırabilir ve değerini düşürebilir. Ayrıca, ipotek veren bankalar da sel riski taşıyan evler için daha yüksek faiz oranları uygulayabilir veya kredi vermekten kaçınabilir.
Ev sahiplerinin alabileceği bazı önlemler var. Örneğin, sel dirençli tadilatlar yapmak, suyun eve girişini engelleyebilir ve sigorta şirketleri nezdinde riski azaltabilir. Taşınmayı düşünenler için ise sel riski haritalarını kontrol etmek ve yeni bir ev alırken bu riski göz önünde bulundurmak önemli. Uzmanlar, iklim değişikliği etkilerinin konut piyasasında kalıcı değişimlere yol açacağını söylüyor.
Gelecekte Neler Bekleniyor?
Önümüzdeki yıllarda sel riski nedeniyle sigortalanamayan konut sayısının artması bekleniyor. Bu durum, özellikle kıyı bölgeleri ve nehir kenarlarında daha belirgin hale gelecek. Sigorta şirketleri, risk modellerini güncelleyerek iklim projeksiyonlarını daha fazla dikkate alıyor. Ancak belirsizlikler devam ediyor. Hükümetlerin ve yerel yönetimlerin sel önleme yatırımlarını artırması, bu sorunun hafifletilmesinde kilit rol oynayabilir.
Toplum olarak, sel riskine karşı dayanıklılığı artırmak için daha fazla işbirliği gerekiyor. Sigorta sektörü, hükümet ve vatandaşlar arasında ortak bir çaba olmadan, bu sorunun üstesinden gelmek zor görünüyor. Unutulmamalı ki, sel riski sadece bugünün değil, gelecek nesillerin de sorunu.
Sıkça Sorulan Sorular
Sel riski nedeniyle sigortam iptal edilebilir mi?
Evet, sigorta şirketleri poliçe yenileme sırasında sel riskini yeniden değerlendirebilir ve riski çok yüksek bulursa poliçeyi yenilemeyebilir. Bu durumda alternatif sigorta arayışına girmeniz gerekebilir.
Sel riski yüksek bölgede ev alırken nelere dikkat etmeliyim?
Öncelikle bölgenin sel riski haritasını inceleyin. Evin daha önce sel hasarı alıp almadığını öğrenin. Sigorta şirketlerinden ön bilgi alarak poliçe maliyetlerini ve koşullarını araştırın. Ayrıca, sel dirençli yapı özelliklerini kontrol edin.
Sel sigortası primleri neden bu kadar yüksek?
Primler, risk seviyesine göre belirlenir. Sel riski yüksek bölgelerde hasar olasılığı arttığı için sigorta şirketleri daha yüksek prim talep eder. İklim değişikliğiyle birlikte bu riskler arttıkça primler de yükseliyor.
Flood Re programı nedir ve nasıl işler?
Flood Re, İngiltere'de yüksek sel riski taşıyan evler için sigorta primlerini sübvanse eden bir programdır. Sigorta şirketleri, bu evleri Flood Re'ye devrederek primleri düşürebilir. Ancak programın kapsamı ve süresi sınırlıdır.
Sel riskine karşı evimi nasıl koruyabilirim?
Su baskınını önlemek için kapı ve pencerelere bariyer taktırabilir, drenaj sistemlerini iyileştirebilir, elektrik tesisatını yükseğe taşıyabilirsiniz. Ayrıca, sel sigortası yaptırırken poliçe detaylarını dikkatlice okuyun.